
普通股票配资的核心逻辑并不神秘:它让同一份自有资金控制更大的交易规模。若账户自有资金为10万元,配资比例使可用资金达到30万元,那么每一次价格变动对“净值”的影响会被同步放大。举例而言,标的上涨5%,不考虑费用与滑点时,交易盈亏约为30万×5%=1.5万;相对自有10万,表面收益率可达15%。反过来,若下跌5%,亏损同样约为1.5万,自有资金净值回撤15%。这一简单乘法效应,使配资从“机会放大器”变成“风险放大器”。监管层面对杠杆交易的风险提示长期存在,例如美联储在其金融稳定相关研究中强调杠杆会放大尾部风险,交易压力在市场波动期更容易向系统性层面传导(参考:Federal Reserve 金融稳定与杠杆相关研究合集)。
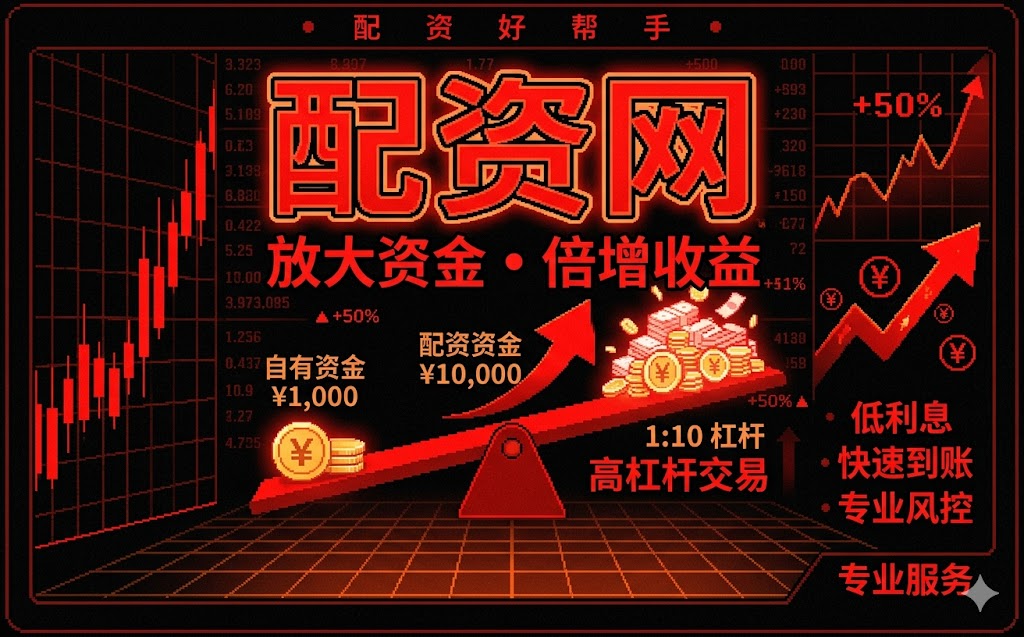
很多人只盯着资金放大带来的收益弹性,却容易低估“低回报”与“高杠杆”同时出现时的生存难题。若策略期望收益仅略高于融资成本和交易成本,那么净值曲线可能呈现“看似能赚、实际很难跑赢”。在高杠杆情景下,回撤不是线性的,而是往往触发追加保证金、强平或被动减仓,从而将一次正常波动升级为确定性损失。某些市场研究也显示,杠杆放大在波动上升时会提高清算概率:当波动率上升,保证金覆盖比例恶化,交易者的风险承受能力下降(可对照:BIS 对杠杆与清算风险的讨论框架,Bank for International Settlements 的相关文献与报告)。因此,高杠杆并不等价于高收益,关键是“可持续性”:你的胜率、盈亏比、成本结构与风控动作是否足以对抗尾部风险。
投资模式创新常见的方向不是盲目提高杠杆,而是把“交易流程”做成可检验的系统。比如:用更严格的入场筛选(流动性、波动区间、事件窗口)、更明确的退出规则(时间止损、价格止损)、以及更精细的仓位管理(分批建仓、动态降杠杆)。在“资金使用”上,还可以把配资资金拆成两类:一类用于核心仓位的交易执行;另一类预留用于应对波动带来的保证金缺口或追加流动性需求。以此降低“全仓梭哈”式的脆弱性。值得强调的是,任何涉及配资平台与资金安排的实际操作都必须遵守适用法律法规与合同约定,且应充分理解费用、权限、强平条件与数据透明度。
当讨论配资平台优势时,建议把“优势”具体化:第一,资金与账户层面的透明度是否足够(例如费用口径、结算周期、保证金计算规则);第二,风险控制执行是否有清晰触发条件(追加保证金与强平的阈值、通知机制);第三,交易工具是否降低操作失误(限价下单、风控联动);第四,平台是否提供风控报告或可追溯数据,帮助投资者复盘资金使用效率。若这些环节缺位,再多的“资金放大”也会在关键时刻变成不可控的强制操作。投资者可以优先对比平台的合规资质、合同条款可读性、历史服务记录与风险处置流程,而不是只看宣传性的杠杆倍数。
设自有资金10万元,标的为波动中等的指数成分股组合。为简化起见,不考虑税费,仅计交易与融资综合成本为年化10%折算到持有期。假设持有期为3个月,融资成本约2.5%。方案A:资金放大到20万元(杠杆2倍),若组合上涨8%,交易盈亏为20万×8%=1.6万,扣成本约0.25万,净赚约1.35万,收益率约13.5%。若组合下跌6%,亏损为1.2万,净亏约1.45万,收益率约-14.5%。方案B:放大到30万元(杠杆3倍)。上涨8%净赚为30万×8%=2.4万,扣成本0.375万,净赚2.025万,收益率20.25%;下跌6%亏损1.8万,扣成本约0.375万,净亏2.175万,收益率-21.75%。当市场进入波动期,若止损纪律不足以在回撤初期降杠杆,亏损更易触发风控动作,形成“高杠杆低回报”的体验:即便策略最终长期可能盈利,短期清算也会打断路径。
为了提升可验证性,资金使用建议从“能否执行”出发:
当资金使用与风控流程一致时,配资才更像工具而不是赌注。无论你选择普通股票配资还是其他放大资金方式,都应把注意力放在“风险如何被控制”而非“资金如何被放大”。
评论
文中把“资金放大=净值放大”的乘法关系讲得很直观。尤其是上涨5%能赚15%,下跌5%就回撤15%,确实是机会和风险一起被放大。
我觉得文章强调的“可持续性”很关键:如果期望收益只略高于融资和交易成本,再高的杠杆也可能跑不赢。还有提到回撤触发保证金、强平的路径依赖。
对“止损纪律不足会打断路径”这句印象深。高杠杆在波动期可能把正常波动升级为确定性损失,文章用A/B方案的收益率和成本扣除对比很有说服力。
文末的五条实操清单很落地:最大可承受回撤、把成本纳入决策、分段建仓退出、预留流动性缓冲。也提醒别只看杠杆倍数而忽略合规和条款细节。